Domain printkampagne.de kaufen?
Wir ziehen mit dem Projekt
printkampagne.de um.
Sind Sie am Kauf der Domain
printkampagne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain printkampagne.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
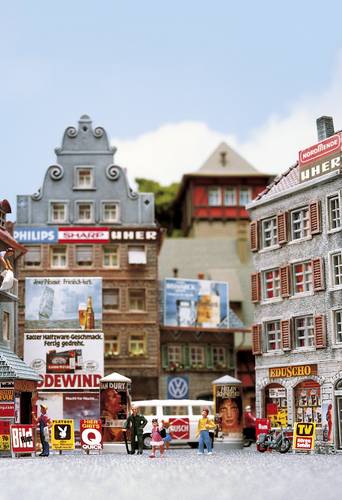
Busch 6030 Werbeplakate-Set BausatzÜber 60 Plakate in verschiedenen Ausführungen und Größen. Von "Playboy" bis zu Zigaretten, Zirkusplakate, Putzmittel, Getränke usw. Außerdem Plakattafeln, Plakatböcke und Litfasssäulen zum Ankleben der Motive.4,18 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Broschüren-Halter DeluxeLassen Sie Kunden oder Besucher eine Broschüre aus Ihrem Brochure Holder Deluxe mitnehmen. Ein leichter Broschürenhalter, verpackt in einer Tragetasche mit Reißverschluss, macht den Brochure Holder Budget ideal für den Einsatz auf Messen und Veranstaltungen. Einfach aufzustellen, kompakt und praktisch. Ideal für den Einsatz in öffentlichen Räumen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.122,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
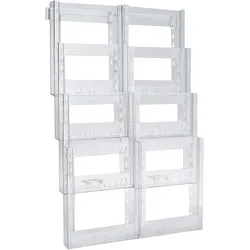
SPRINTIS Prospekthalter A4, 8 Fächer, Wandprospekthalter aus transparentem Polystyrol für Flyer und Broschüren, ideal für Büro und Empfangsbereich, PSWandprospekthalter der Marke Taymar. Für DIN A4-Inhalte im Hochformat geeignet. Gefertigt aus robustem, transparentem Polystyrol, bietet er acht praktische Fächer zur ansprechenden Präsentation von Flyern und Broschüren. ; Unser modulares Wandprospekthalter-Set enthält alle notwendigen Teile für eine flexibel gestaltbare Prospektwand mit acht Fächern. Die Wand lässt sich flexibel seitlich erweitern – kombinieren Sie zwei Sets für 16 Prospektfächer oder drei Sets für 24. Ihrer Kreativität sind keine Grenzen gesetzt. Zur Installation schrauben Sie die Wandschiene an der gewünschten Stelle fest und hängen dann die Prospektfächer in die oberste Reihe ein. Die einzelnen Reihen können sich überlappen, was bedeutet, dass die Höhe der Prospektwand variabel ist und zwischen 51 und 82 cm liegen kann. Die mitgelieferten Verbindungs- und Halteelemente ermöglichen es, das große Prospekthalter-System einfach und stabil an der Wand zu befestigen. Dank seiner modularen Struktur zeichnet sich das Cliplock-System durch hohe Variabilität aus: Aus nur wenigen Komponenten lassen sich Prospekt-Displays in nahezu jeder Größe zusammenstellen. Einfach montieren, befüllen und sofort überzeugen. Bestellen Sie jetzt und setzen Sie Ihre Informationen gekonnt in Szene!74,97 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
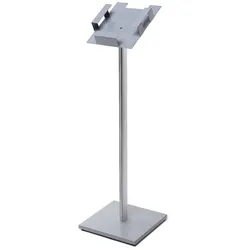
Prospektständer A4 Aufsteller Boden Alu Ständer f. Prospekte FlyerProspektständer mit schräg positioniertem, einstufigem Prospektfach aus Aluminium. Der elegante Aufsteller besticht besonders durch das neuartige Design - Aluminiumprofil sowie durch die klare Form des Prospektfaches Format: 210 x 297 mm (DIN A4) Standfläche: 330 x 330 mm Höhe: 1200 mm65,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Busch 6030 Werbeplakate-Set BausatzÜber 60 Plakate in verschiedenen Ausführungen und Größen. Von "Playboy" bis zu Zigaretten, Zirkusplakate, Putzmittel, Getränke usw. Außerdem Plakattafeln, Plakatböcke und Litfasssäulen zum Ankleben der Motive.4,18 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Broschüren-Halter DeluxeLassen Sie Kunden oder Besucher eine Broschüre aus Ihrem Brochure Holder Deluxe mitnehmen. Ein leichter Broschürenhalter, verpackt in einer Tragetasche mit Reißverschluss, macht den Brochure Holder Budget ideal für den Einsatz auf Messen und Veranstaltungen. Einfach aufzustellen, kompakt und praktisch. Ideal für den Einsatz in öffentlichen Räumen, im Gastgewerbe oder bei Ausstellungen und Veranstaltungen.122,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
SPRINTIS Prospekthalter A4, 8 Fächer, Wandprospekthalter aus transparentem Polystyrol für Flyer und Broschüren, ideal für Büro und Empfangsbereich, PSWandprospekthalter der Marke Taymar. Für DIN A4-Inhalte im Hochformat geeignet. Gefertigt aus robustem, transparentem Polystyrol, bietet er acht praktische Fächer zur ansprechenden Präsentation von Flyern und Broschüren. ; Unser modulares Wandprospekthalter-Set enthält alle notwendigen Teile für eine flexibel gestaltbare Prospektwand mit acht Fächern. Die Wand lässt sich flexibel seitlich erweitern – kombinieren Sie zwei Sets für 16 Prospektfächer oder drei Sets für 24. Ihrer Kreativität sind keine Grenzen gesetzt. Zur Installation schrauben Sie die Wandschiene an der gewünschten Stelle fest und hängen dann die Prospektfächer in die oberste Reihe ein. Die einzelnen Reihen können sich überlappen, was bedeutet, dass die Höhe der Prospektwand variabel ist und zwischen 51 und 82 cm liegen kann. Die mitgelieferten Verbindungs- und Halteelemente ermöglichen es, das große Prospekthalter-System einfach und stabil an der Wand zu befestigen. Dank seiner modularen Struktur zeichnet sich das Cliplock-System durch hohe Variabilität aus: Aus nur wenigen Komponenten lassen sich Prospekt-Displays in nahezu jeder Größe zusammenstellen. Einfach montieren, befüllen und sofort überzeugen. Bestellen Sie jetzt und setzen Sie Ihre Informationen gekonnt in Szene!74,97 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
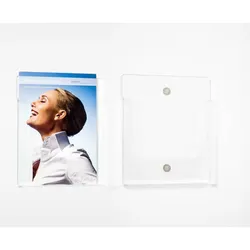
Broschüren-Halter Magnetisch A5Lassen Sie Kunden oder Besucher einen zusätzlichen Flyer oder eine Broschüre mitnehmen, indem Sie einen Prospekthalter mit Magneten an Ihrem Werbebanner befestigen. Prospekthalter-Magnete sind aus stabilem, transparentem Acryl gefertigt und lassen sich mit starken Magneten leicht befestigen. Wählen Sie die richtige Größe für Ihren Anlass. Perfekt, um Ihr Werbebanner im Gastgewerbe, im Einzelhandel, in öffentlichen Räumen oder bei Ausstellungen und Veranstaltungen anzubringen.7,74 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
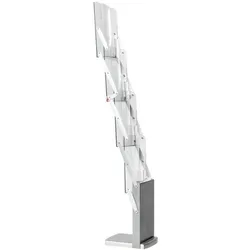
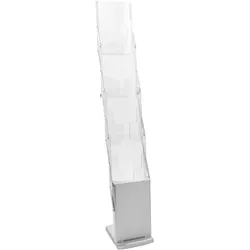
Faltbarer Prospektständer DENVER 4 x A4 mit Acrylfächern und Tasche, silber, hochwertiger Prospekthalter für Kataloge, Flyer und Broschüren, Metall, KunststoffFaltbarer Prospektständer DENVER mit 4 Fächern für Kataloge und Broschüren im A4 Hochformat . Dieses Modell verfügt über Ablagen aus hochwertigem Polycarbonat. Inklusive praktischer Transporttasche.137,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.